Mardi 29 septembre au soir, à STATION F, la SporTech a dévoilé les « Tendances 2026 de la SporTech », son étude annuelle réalisée avec PwC et consacrée à la sportech française : 389 startups et scaleups, 1,3 milliard d’euros de chiffre d’affaires et 80 millions d’euros levés en 2025. Ce dernier montant place la France sur le podium européen. Abondamment repris depuis deux jours, il mérite pourtant d’être regardé de plus près. Sa concentration, son évolution depuis 2024 et l’écart avec les pays qui précèdent la France racontent une histoire plus nuancée, que viennent compléter les grandes tendances identifiées par l’étude.
Une année portée par la levée de SkillCorner
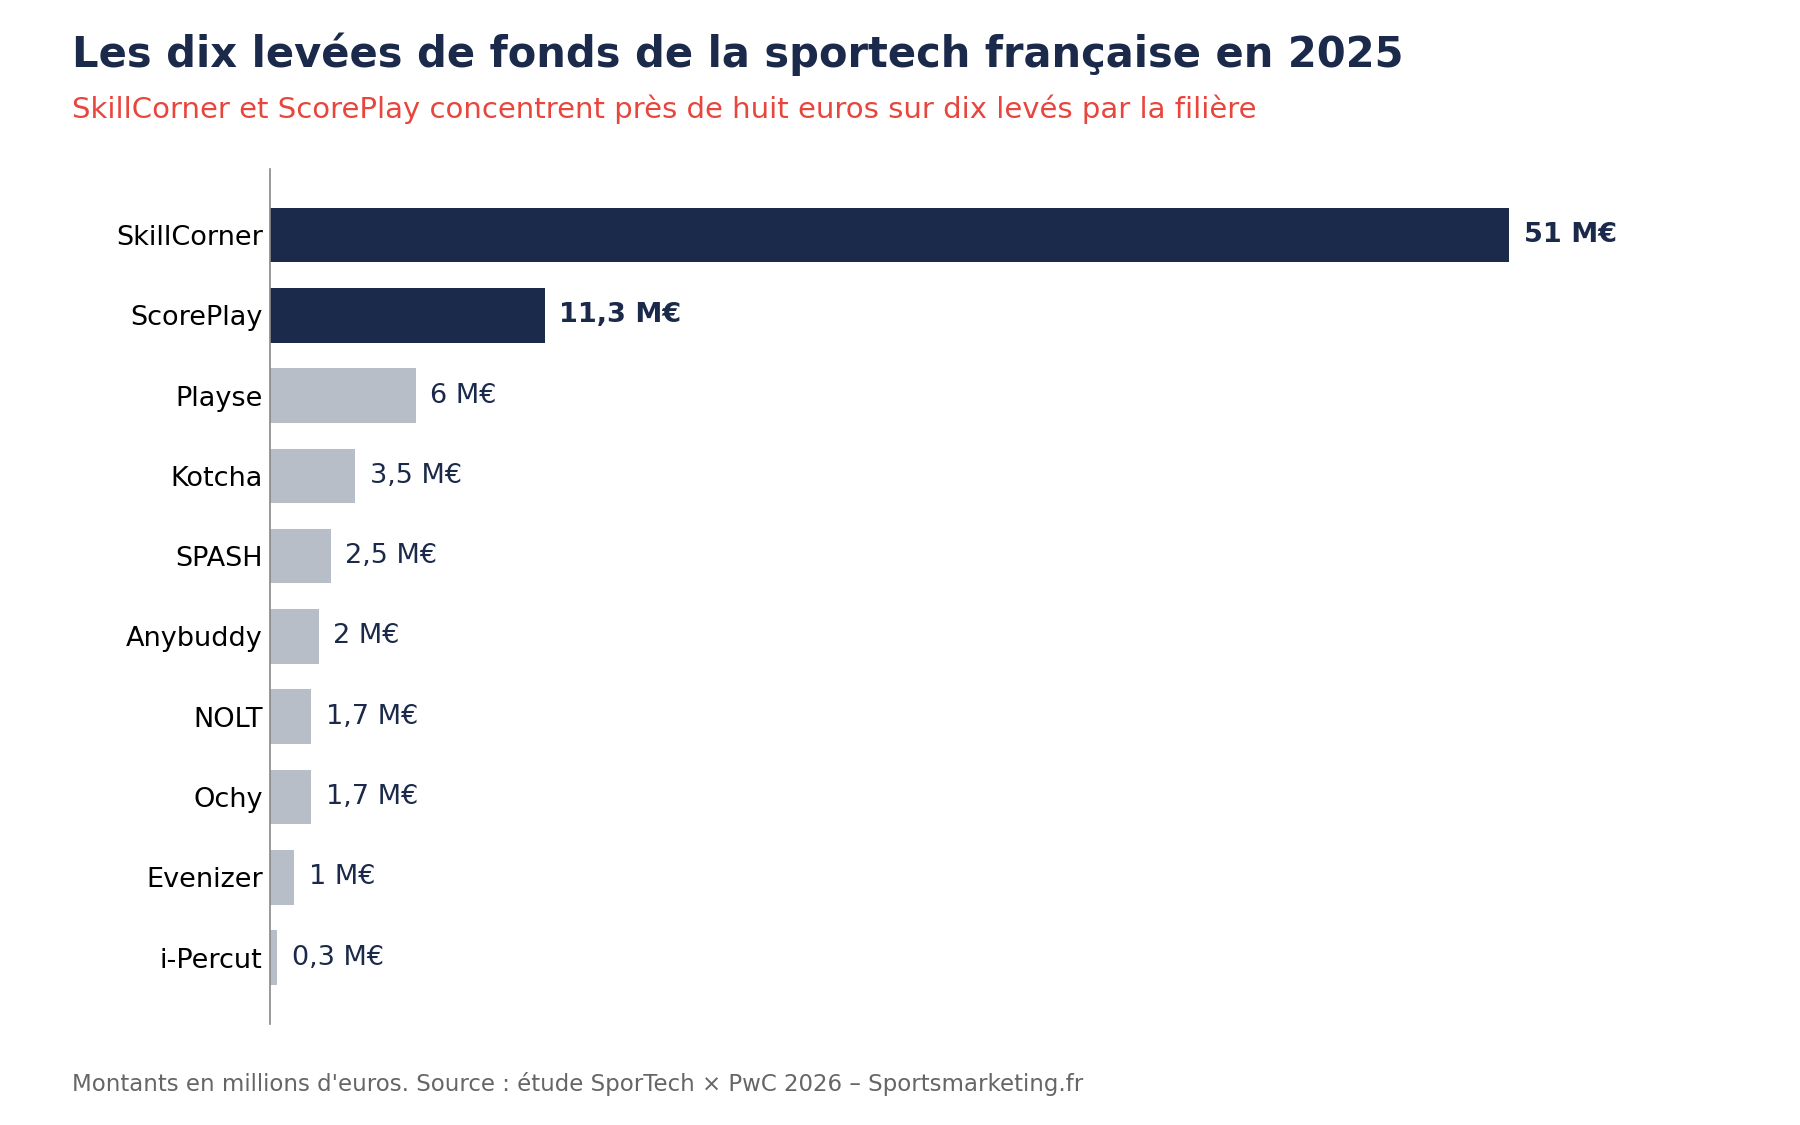
Sur les 80 millions d’euros levés en 2025, 51 millions proviennent d’une seule opération : le tour de table de SkillCorner (60 millions de dollars), mené par le fonds américain Silversmith Capital Partners. Fondée en 2016, la société parisienne extrait des données des vidéos de matchs. Elle aide ainsi clubs et fédérations à recruter, à analyser les rencontres et à faire progresser leurs joueurs. Elle fait partie de la poignée d’acteurs français qui dépassent 10 millions d’euros de chiffre d’affaires.
Derrière, ScorePlay arrive en deuxième position avec 11,3 millions d’euros. Cette plateforme destinée aux organisations sportives a notamment convaincu le fonds 20VC, la FIBA et le joueur de cricket Pat Cummins. Ensemble, ces deux opérations représentent environ 62 millions d’euros, soit près de huit euros sur dix levés par la filière en 2025.
Les huit autres levées recensées par l’étude s’échelonnent entre 0,3 et 6 millions d’euros. Playse, Kotcha, SPASH, Anybuddy, NOLT, Ochy, Evenizer et i-Percut composent ce deuxième peloton. Autrement dit, le montant annuel dépend largement d’un ou deux dossiers. Une année sans opération d’envergure ferait mécaniquement chuter le total.
Un montant stable par rapport à 2024
Le total de 2025 peut se comparer à celui de l’année précédente. L’édition 2025 de l’étude, réalisée avec Deloitte, chiffrait à 79 millions d’euros les fonds levés en 2024, contre 36 millions en 2023. Le volume se maintient donc, alors même que 2025 contient la plus grosse levée récente de la filière.
Cette comparaison appelle toutefois une précaution. Les deux éditions n’ont été réalisées ni par le même cabinet ni sur le même nombre d’entreprises : 124 startups analysées par Deloitte, 389 recensées par PwC à partir des bases Motherbase et SportechX. Interrogée par Sportsmarketing.fr, la SporTech estime néanmoins que les deux montants peuvent être rapprochés. Hors SkillCorner, le reste de l’écosystème a ainsi levé environ 29 millions d’euros en 2025.
Une troisième place européenne à remettre en perspective
Le classement européen, établi à partir des données SportechX, place la France derrière le Royaume-Uni et la Finlande. Les écarts entre les trois pays sont pourtant considérables. Le Royaume-Uni a levé 2,5 milliards de dollars en 2025, porté par la plateforme de streaming DAZN. La Finlande suit avec 0,9 milliard, grâce au fabricant de bagues connectées OURA. Avec environ 90 millions de dollars, la France ferme le podium, soit près de vingt-huit fois moins que le Royaume-Uni. L’Espagne, quatrième, se situe à 70 millions.
Ce podium reflète donc surtout l’effet de méga-levées isolées. Sur la période 2020-2024, la France occupait déjà la troisième place avec 0,95 milliard de dollars, derrière l’Allemagne (1,6 milliard) et le Royaume-Uni (1,26 milliard). Le communiqué de presse évoque pourtant une progression de la quatrième à la troisième place. La SporTech précise à Sportsmarketing.fr que la méthode a changé : l’édition précédente raisonnait sur l’ensemble des financements européens, celle-ci uniquement sur les levées de fonds. Sur ce périmètre, la France conserve sa troisième place.
Côté géographie, 55 % du chiffre d’affaires de la filière est réalisé en Île-de-France, et non 78 % comme l’indiquait le communiqué, a confirmé la SporTech.
Ce que la sportech française doit encore prouver
Au-delà des montants, l’étude décrit un marché à deux vitesses. 53 % des startups interrogées cherchent encore un premier financement, et un tiers d’entre elles vise moins de 300 000 euros. À l’échelle de l’écosystème, seules 17 % des entreprises ont réussi une levée de fonds. L’autofinancement reste la première source de financement pour la moitié des répondants, devant les aides de Bpifrance et les prêts bancaires.
Ce déséquilibre se retrouve dans les revenus. Plus de 60 % des entreprises réalisent moins d’un million d’euros de chiffre d’affaires. Seuls quelques acteurs dépassent dix millions, comme SkillCorner, VOGO, WeWard, fanxp, Natural Grass ou EGYM Wellpass. Entre les deux, le milieu de marché reste peu structuré.
Les investisseurs interrogés confirment ce tournant. Bruno Rivet, directeur associé chez Seventure, observe que certaines sociétés disparaissent depuis 2025, par adossement ou dépôt de bilan. Il y voit le signe d’un secteur qui mûrit. Pour Samuel Souci, cofondateur de Vekta, il manque surtout des investisseurs réellement présents en amorçage : beaucoup se disent actifs en pre-seed, mais n’interviennent qu’à partir de la série A.
Ce qu’il faut retenir des Tendances 2026 de la SporTech
Au-delà du baromètre, l’étude analyse la chaîne de valeur du sport en cinq maillons : consommer, pratiquer, performer, encadrer et organiser. Pour les marques et les ayants droit, plusieurs enseignements ressortent.
Le sponsoring devrait croître plus vite que les droits médias
Sur les trois à cinq prochaines années, PwC anticipe une croissance du sponsoring (+6,3 %) supérieure à celle des droits médias (+5,4 %), mais inférieure à celle de la billetterie (+6,7 %) et du merchandising (+6,9 %). La valeur se déplace ainsi vers les revenus directement liés aux fans. Les usages vont dans le même sens : 55 % des 18-24 ans découvrent les compétitions par les résumés publiés sur les réseaux sociaux, et 21 % par les contenus de créateurs.
Ce potentiel reste pourtant largement inexploité. Quentin Lebranchu, responsable commercial d’Arenametrix, cite dans l’étude le cas d’un club de Ligue des champions qui compte 3 millions de fans, dont 1,7 million hors de France, et qui n’avait jamais pensé à monétiser cette audience au-delà de son stade. En parallèle, les partenaires exigent davantage de preuves. Pour Guillaume Cossou, PDG de Publicis Sport, le logo reste puissant, mais les marques veulent désormais mesurer l’émotion, les interactions et l’impact.
Les quatre autres maillons de la chaîne de valeur
Dans la pratique amateur, le principal frein n’est plus l’envie mais la friction : trouver un créneau, réserver, oser rejoindre un groupe. L’intelligence artificielle s’y installe déjà, puisque 46 % des utilisateurs de Strava sondés se disent prêts à en faire leur coach. Au haut niveau, la prochaine frontière de la performance est cognitive : attention, prise de décision, gestion de la pression. Côté encadrement, la pratique en club associatif ne concerne plus que 20 % des pratiquants, en recul de 4 points depuis 2018, alors que les clubs restent sous-outillés. Quant aux grands événements, Alpes 2030 se présente déjà comme les futurs « Jeux de l’IA ».
Les recommandations IA remises au ministère des Sports
Lors de la même soirée, la SporTech a restitué les travaux de trois groupes de travail sur l’IA, pilotés à la demande du ministère des Sports avec plus de 120 contributeurs. Parmi les priorités retenues figurent un modèle prédictif du « juste prix » partenaire pour les grands événements, un identifiant fan unique et vérifié, ainsi que l’extraction automatique de clips viraux. Pour le marché du sponsoring, la première piste est la plus significative : la valorisation des partenariats devient elle-même un sujet de données.
Clubs, marques et équipementiers, clients avant d’être investisseurs
Pour le marché du sponsoring et du marketing sportif, l’enseignement le plus utile se trouve dans les freins commerciaux. Les startups jugent les organisations sportives difficiles à convertir, qu’il s’agisse de clubs, de fédérations ou de collectivités. Elles citent un manque de maturité sur la donnée, des budgets d’innovation limités, des appels d’offres peu adaptés aux jeunes entreprises et des cycles de vente longs. Autrement dit, les ayants droit sont à la fois le premier débouché de la filière et l’un de ses principaux freins.
Côté capital, les acteurs du sport restent en retrait. Dans l’enquête, les corporates et le sponsoring figurent parmi les sources de financement les moins mobilisées, loin derrière l’autofinancement et Bpifrance. Quelques exceptions existent, comme Decathlon Pulse, le fonds d’investissement du distributeur, cité parmi les investisseurs actifs. Enfin, 48 % des entrepreneurs anticipent une forte consolidation du marché dans les trois prochaines années.
La question se pose donc pour les marques, les équipementiers et les ayants droit. Resteront-ils de simples clients, sollicités au cas par cas, ou deviendront-ils le relais de financement qui manque aujourd’hui à la filière ? La réponse conditionne en partie l’objectif affiché par la SporTech : faire émerger la première licorne française du secteur.


Soyez le premier à commenter